Kennislab
Wat biedt Prinsjesdag 2026?
Wat betekent Prinsjesdag 2026 voor uw vermogen? Lees de belangrijkste wijzigingen rond box 1, box 3 en bedrijfsopvolging.
Lees meer21 SEPTEMBER 2026
Wat biedt Prinsjesdag 2026?
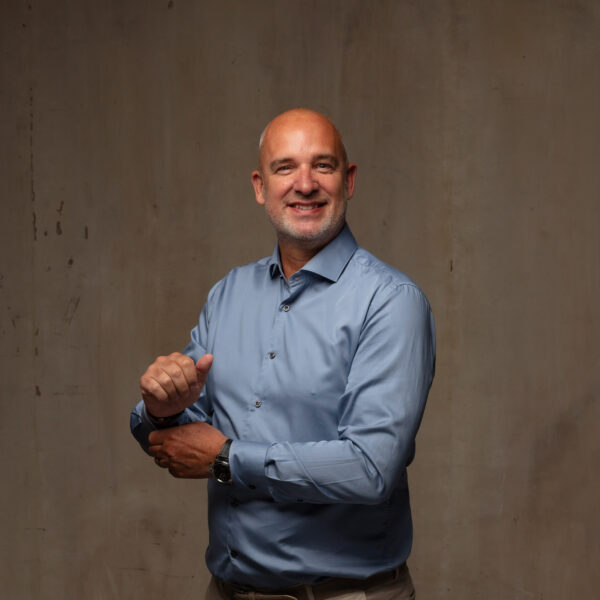
De kabinetsplannen voor 2026 en de daaropvolgende jaren bevatten verschillende fiscale en juridische wijzigingen die van belang kunnen zijn voor vermogende particulieren, ondernemers en stichtingen. Goedkeuring lijkt nog ver weg, maar we willen natuurlijk wel weten welke gevolgen de plannen hebben voor vermogen, ondernemingsstructuren en beleggingsbeleid. We gaan hiervoor in gesprek met expert Jason Yang.
DGA-planning
Vanuit zijn brede expertise begeleidt Jason dagelijks DGA’s, maar ook besturen van stichtingen en vermogende particulieren als het gaat om de inrichting van vermogen. Bij Bustelberg noemen we dit inmiddels DGA-planning. Met een praktische insteek helpt hij cliënten met het inzichtelijk maken de inrichting van het vermogen, wat uiteindelijk helpt bij het maken van belangrijke keuzes.
Slag om de arm
Dat is de reden dat hij ook deze Prinsjesdag weer met extra belangstelling heeft gekeken naar de plannen van ons kabinet. “De spreekwoordelijke slag om de arm voor de plannen maakt het er dit keer niet gemakkelijker op”, laat Yang weten. Zoals u weet heeft ons minderheidskabinet nog geen klap kunnen geven op de plannen. Hiervoor dient nog onderhandeld te worden. Vooral de plannen ten aanzien van Box 3 zijn een spannend onderwerp. Naast medestanders vanuit de oppositie dient het kabinet rekening te houden met de stemverhoudingen in de Eerste Kamer.
En dat zorgt voor onduidelijkheid. “De vermogende particulier en ondernemer wil natuurlijk weten waar hij of zij aan toe is. Ook voor ons geldt dat we met de inrichting van vermogens liever duidelijkheid hebben.”
Integrale blik op vermogen
Volgens Yang benadrukken de aangekondigde maatregelen het belang van een integrale blik op vermogen. “Niet alleen het verwachte rendement, maar ook fiscaliteit, liquiditeit, ondernemingsstructuur en toekomstige vermogensoverdracht verdienen aandacht. Bustelberg helpt cliënten om deze factoren in samenhang te beoordelen en waar nodig hun vermogensstrategie tijdig aan te passen”, laat hij weten.
Aandachtspunten voor vermogen
Wat zijn de aandachtspunten voor vermogen? Hieronder gaan we wat dieper in op de belangrijkste onderwerpen. Voor vermogensbeheer zijn vooral de ontwikkelingen in box 1, box 3 en de Successiewet relevant. Nogmaals, de voorstellen moeten nog door het parlement worden behandeld en staan daarom niet allemaal definitief vast.
Box 1: inkomen uit werk en woning
Voor box 1 worden wijzigingen in de tarieven en heffingskortingen voorgesteld. Daarnaast worden verschillende ondernemersfaciliteiten verder afgebouwd:
de zelfstandigenaftrek wordt verder verlaagd;
de startersaftrek wordt afgebouwd en uiteindelijk beëindigd;
de stakingsaftrek wordt verminderd en verdwijnt daarna;
de meewerkaftrek wordt afgebouwd;
de willekeurige afschrijving voor starters stopt;
de eerste twee belastingschijven worden aangepast;
de grens van de derde schijf blijft volgens de huidige voorstellen € 78.426, met een tarief van 49,5%.
Voor ondernemers kan dit de netto-opbrengst uit de onderneming, de keuze tussen ondernemerschap en een bv-structuur en de planning van bedrijfsbeëindiging of bedrijfsopvolging beïnvloeden.
Verhoging schijf 1 en 2
Voor belastingplichtigen die de AOW-leeftijd nog niet hebben bereikt, stijgen de voorgestelde tarieven in box 1 in 2027 ten opzichte van 2026.
De eerste schijf wordt daarmee in 2027 met 0,48 procentpunt verhoogd naar 38,16%. De grens van de eerste schijf verschuift van € 38.883 naar € 39.247, terwijl de bovengrens van de tweede schijf € 78.426 blijft. De tweede schijf stijgt sterker, namelijk met 0,60 procentpunt. Het verschil tussen het tarief van de eerste en de tweede schijf bedraagt in 2027 1,93 procentpunt, tegenover 1,81 procentpunt in 2026.
De derde schijf blijft belast tegen 49,50%.
Deze wijzigingen kunnen gevolgen hebben voor de netto-inkomenspositie van ondernemers en vermogende particulieren en vormen daarom een aandachtspunt bij de fiscale en financiële planning.
AOW-gerechtigden betalen ook meer
Wie de pensioenleeftijd bereikt heeft, heeft nog altijd een behoorlijk voordeel als het gaat om de belasting op inkomen. Dat is geregeld via een voordelige eerste schijf die een lager tarief kent. Toch gaat ook deze categorie Nederlanders iets meer belasting betalen. Voor AOW-gerechtigden stijgt het tarief van de eerste schijf van 17,85% naar 18,33%. Het tarief van de tweede schijf stijgt eveneens van 37,56% naar 38,16%.
Verlaging overdrachtsbelasting
Voor vermogende particulieren zijn naast de aangekondigde verhoging van de inkomstenbelasting in 2027 en 2028 en de wijzigingen rond de overdrachtsbelasting relevant. Het algemene tarief voor de overdracht van woningen wordt volgens het voorstel verlaagd van 8% naar 7%. Jason Yang hierover: “dit kan gevolgen hebben voor vastgoedbeleggingen, vastgoedoverdrachten en de planning binnen familie- of investeringsstructuren.”
Ondernemers opgelet
Ook ondernemers krijgen te maken met verdere wijzigingen in de fiscale faciliteiten voor zelfstandigen. De zelfstandigenaftrek, startersaftrek en stakingsaftrek worden verder beperkt en uiteindelijk afgeschaft. Ook wordt de meewerkaftrek afgebouwd. Voor ondernemers kan dit aanleiding zijn om de fiscale inrichting, pensioenopbouw, bedrijfsopvolging en toekomstige verkoop van de onderneming opnieuw te beoordelen.
Verhoging innovatiebox
Voor innovatieve ondernemingen wordt het maximum van het forfait binnen de innovatiebox verhoogd naar € 100.000. Daarnaast veranderen diverse regels rond personeel, waaronder het concurrentiebeding, nul-urencontracten, het uitlenen van personeel en de compensatie van de transitievergoeding. Deze maatregelen kunnen invloed hebben op de bedrijfsvoering, personeelskosten en ondernemingswaarde.
Stichtingen
Voor stichtingen en andere vermogenshoudende organisaties ligt de nadruk vooral op de mogelijke gevolgen voor vastgoed, beleggingen, fiscale verplichtingen en de continuïteit van het vermogen. Een tijdige analyse van liquiditeit, risicobereidheid en langetermijndoelstellingen blijft daarbij essentieel.
Box 3: sparen en beleggen
Voor 2027 wordt vooralsnog geen definitieve fundamentele hervorming van box 3 doorgevoerd. Het huidige forfaitaire stelsel blijft daarmee voorlopig uitgangspunt, inclusief de mogelijkheid van tegenbewijs wanneer het werkelijke rendement lager is dan het forfaitaire rendement. Het box-3-tarief blijft volgens de huidige plannen 36%.
Het kabinet wil uiteindelijk overstappen naar belastingheffing op basis van het werkelijke rendement en werkt daarbij toe naar een vermogenswinstsystematiek. Nieuwe voorstellen worden naar verwachting betrokken bij de voorjaarsbesluitvorming van 2027. De invoering van een nieuw stelsel per 2028 is daarmee minder zeker geworden.
Voor vermogende particulieren is vooral van belang:
· De fiscale behandeling van spaargeld, beleggingen en vastgoed blijft voorlopig onzeker.
· Het heffingsvrije vermogen wordt volgens de huidige plannen in 2027 verhoogd naar € 60.098 per persoon.
· De vrijstelling voor groene beleggingen wordt per 1 januari 2027 sterk verlaagd en zou per 2028 volledig verdwijnen.
· De keuze tussen privébeleggen, beleggen via een bv of een andere structuur verdient opnieuw aandacht.
· Liquiditeit en timing van verkoop kunnen belangrijk worden als in de toekomst meer nadruk komt te liggen op gerealiseerde vermogenswinsten.
Successiewet en bedrijfsopvolging
Op het gebied van de Successiewet bevat het Belastingplan 2027 volgens de beschikbare informatie geen grote nieuwe maatregelen. De aangekondigde modernisering van de forfaits in de Successiewet, onder meer op basis van rente en levensverwachting, maakt geen onderdeel uit van het Belastingplan 2027. Ook de bedrijfsopvolgingsregeling blijft vooralsnog ongewijzigd.
Bestaande papieren schenkingen blijven eveneens ongewijzigd. Het rentepercentage van 6% blijft daarbij het uitgangspunt. Jason Yang hierover: “voor ondernemers en families blijft het daarom van belang om bedrijfsopvolging, schenkingen, testamenten, certificering en zeggenschapsstructuren tijdig in samenhang te beoordelen.”
Betekenis voor cliënten
De verhogingen in box 1kunnen vooral relevant zijn voor ondernemers en vermogende particulieren met een hoog inkomen uit arbeid, winst uit onderneming, pensioen of periodieke uitkeringen. Bij ondernemers kan de hogere belastingdruk aanleiding geven om opnieuw te kijken naar de verhouding tussen inkomen uit onderneming, dividend uit de bv, pensioenopbouw en vermogensopbouw in privé.
Samenstelling beleggingsportefeuille
Jason Yang benadrukt: “voor vermogensbeheer betekent dit dat niet alleen de samenstelling van de beleggingsportefeuille, maar ook de bredere fiscale structuur aandacht verdient. Voor ondernemers biedt Bustelberg DGA-planning aan voor uw persoonlijke situatie. De timing van dividenduitkeringen, verkoop van ondernemingsbelangen, bedrijfsopvolging en vermogensoverdracht kan invloed hebben op de uiteindelijke netto-opbrengst.”
Wie meer wil weten over de inrichting van het vermogen, kan contact opnemen met Jason Yang of zijn of haar relatiebeheerder voor een uitgebreide DGA-planning.
Let op! Beleggen brengt risico’s met zich mee. U kunt (een deel van) uw inleg verliezen. Voor de genoemde rendementen geldt dat het om resultaten uit het verleden gaat en dat deze geen betrouwbare indicator voor toekomstige resultaten vormen.
Contact
Ieder verhaal begint met een kennismaking
Ons verhaal begon in 1992. Dat van u begint met een goed gesprek.
Of u nu vermogen wilt opbouwen, behouden of doorgeven: we maken graag kennis en denken mee over de keuzes die voor u belangrijk zijn.
Plan een kennismaking